DNP Holding thu lời 700 tỷ từ thoái vốn, dồn lực cho siêu dự án nước
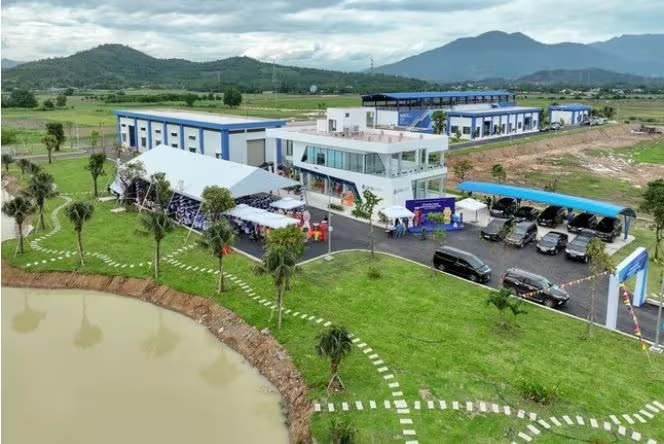
DNP Holding thu lời gần 700 tỷ đồng từ thoái vốn nhà máy nước, dồn toàn lực cho siêu dự án cấp nước vùng tại miền Tây. Xem ngay chiến lược tái đầu tư của DNP.
DNP Holding vừa thực hiện chiến lược thoái vốn tại hai nhà máy nước lớn, thu về lợi nhuận gần 700 tỷ đồng để tái đầu tư vào các dự án hạ tầng cấp nước vùng quy mô hơn.
Việc hiện thực hóa lợi nhuận từ các khoản đầu tư không còn nằm trong định hướng chi phối là một bước đi chiến lược, giúp doanh nghiệp tối ưu hóa dòng tiền và tập trung nguồn lực vào những mục tiêu tăng trưởng dài hạn.
Hiện thực hóa lợi nhuận từ các khoản đầu tư liên kết
Theo nghị quyết mới nhất từ Hội đồng quản trị, DNP Water (đơn vị thành viên của DNP Holding - mã chứng khoán: DNP) đã thông qua công ty con là Saigon Water để thoái toàn bộ vốn tại nhà máy nước Tân Hiệp 2 và BOO Thủ Đức. Giao dịch này dự kiến sẽ hoàn tất trong tháng 12⁄2024.
Về mặt tài chính, thương vụ này mang lại kết quả ấn tượng khi DNP dự kiến thu về hơn 900 tỷ đồng tiền mặt, trong đó lợi nhuận từ khoản đầu tư đạt xấp xỉ 700 tỷ đồng. Đây không đơn thuần là việc bán tài sản, mà là hành động “chốt lời” đúng thời điểm tại các dự án đã đạt hiệu quả vận hành tốt, tạo tiền đề cho những bước nhảy vọt tiếp theo.
Chiến lược tái cơ cấu: Ưu tiên quyền chi phối
Nhìn vào động thái này, có thể thấy DNP Water đang áp dụng tư duy quản trị danh mục đầu tư khắt khe: Chỉ tập trung vào các đơn vị thành viên có quyền chi phối. Việc thoái vốn khỏi các khoản đầu tư liên kết (nơi doanh nghiệp không có quyền quyết định tuyệt đối) giúp DNP giảm thiểu rủi ro phân tán nguồn lực và tăng khả năng kiểm soát vận hành.
Nguồn vốn khổng lồ thu được từ việc thoái vốn sẽ được ưu tiên huy động cho các dự án hạ tầng cấp nước quy mô lớn, mang tính chiến lược vùng. Điển hình là dự án Sông Tiền 1 với công suất hai giai đoạn lên tới 600.000m3/ngày đêm, cung cấp hạ tầng nước thô cho ba tỉnh trọng điểm: Tiền Giang, Bến Tre và Long An.
Dự án này không chỉ nằm trong quy hoạch cấp nước vùng Đồng bằng sông Cửu Long đến năm 2030 mà còn đã được tỉnh Tiền Giang phê duyệt chủ trương đầu tư. Dự kiến, DNP Water sẽ chính thức khởi công xây dựng vào đầu năm 2025.
Vị thế dẫn dắt trong lĩnh vực hạ tầng nước tư nhân
Hiện nay, DNP Water đã khẳng định vị thế là một trong những doanh nghiệp tư nhân hàng đầu trong lĩnh vực cấp thoát nước tại Việt Nam với mạng lưới nhà máy trải dài khắp 13 tỉnh thành. Sự hiện diện của Samsung E&A với tư cách cổ đông chiến lược (nắm giữ 24%) không chỉ mang lại nguồn vốn mà còn là bảo chứng cho năng lực kỹ thuật và tiêu chuẩn vận hành quốc tế của doanh nghiệp.
Trong những năm gần đây, DNP liên tục mở rộng quy mô với tốc độ trung bình 1-2 dự án mới mỗi năm tại các khu vực có tiềm năng kinh tế cao hoặc hạ tầng nước đang bị đe dọa. Một số cột mốc đáng chú ý bao gồm:
- Tháng 11⁄2022: Khánh thành nhà máy BOO Sapa với công suất 15.000m3/ngày đêm.
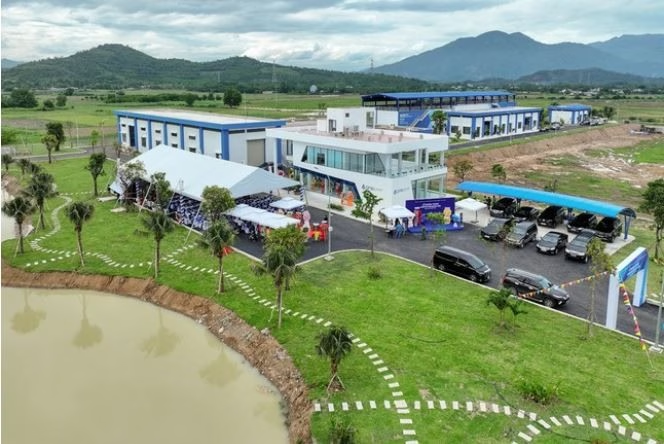
- Tháng 9⁄2024: Khánh thành giai đoạn 1 nhà máy nước Sơn Thạnh (Khánh Hòa) với quy hoạch 100.000m3/ngày đêm.
Tầm nhìn 5 năm: Giải bài toán xâm nhập mặn và sụt lún miền Tây
Mục tiêu trong 5 năm tới của DNP Water vô cùng tham vọng: tham gia xây dựng 2 nhà máy vùng tại miền Tây với tổng công suất lên đến 1.200.000m3/ngày đêm. Cụ thể là một nhà máy cho vùng Tiền Giang - Bến Tre - Long An và một nhà máy cho bán đảo Cà Mau (bao gồm Cà Mau, Bạc Liêu, Sóc Trăng).
Đây là bước đi mang tính nhân văn và bền vững, bởi các dự án này trực tiếp giải quyết tình trạng khai thác nước ngầm quá mức - nguyên nhân chính gây sụt lún đất và trầm trọng hóa vấn đề xâm nhập mặn tại ĐBSCL. Việc chuyển dịch sang cấp nước mặt quy mô lớn là giải pháp căn cơ để bảo vệ tài nguyên và phát triển kinh tế vùng.
Góc nhìn chuyên gia: Việc DNP Holding thoái vốn để dồn lực cho các dự án vùng cho thấy sự chuyển dịch từ mô hình “đầu tư dàn trải” sang “đầu tư tập trung vào hạ tầng chiến lược”. Trong bối cảnh biến đổi khí hậu, các dự án cấp nước vùng không chỉ mang lại lợi nhuận tài chính mà còn tạo ra giá trị ESG (Môi trường - Xã hội - Quản trị) cực lớn, giúp doanh nghiệp nâng cao uy tín với các đối tác quốc tế như Samsung E&A.
Bạn đánh giá thế nào về chiến lược thoái vốn để tập trung vào hạ tầng vùng của DNP Holding? Hãy chia sẻ quan điểm của bạn ở phần bình luận bên dưới!
Câu hỏi thường gặp (FAQ)
DNP Holding thu được bao nhiêu lợi nhuận từ việc thoái vốn tại 2 nhà máy nước?DNP dự kiến thu về hơn 900 tỷ đồng tiền mặt, trong đó lợi nhuận từ khoản đầu tư đạt gần 700 tỷ đồng.
Dự án trọng điểm sắp tới của DNP Water là gì?Đó là dự án Sông Tiền 1 với công suất 600.000m3/ngày đêm, cung cấp nước thô cho Tiền Giang, Bến Tre và Long An, dự kiến khởi công đầu năm 2025.
Mục tiêu dài hạn của DNP Water tại miền Tây là gì?Trong 5 năm tới, công ty đặt mục tiêu xây dựng 2 nhà máy vùng với tổng công suất 1,2 triệu m3/ngày đêm để chống sụt lún và xâm nhập mặn.
Câu hỏi thường gặp
DNP Holding thu được bao nhiêu lợi nhuận từ việc thoái vốn tại 2 nhà máy nước?
DNP dự kiến thu về hơn 900 tỷ đồng tiền mặt, trong đó lợi nhuận từ khoản đầu tư đạt gần 700 tỷ đồng.
Dự án trọng điểm sắp tới của DNP Water là gì?
Đó là dự án Sông Tiền 1 với công suất 600.000m3/ngày đêm, cung cấp nước thô cho Tiền Giang, Bến Tre và Long An, dự kiến khởi công đầu năm 2025.
Mục tiêu dài hạn của DNP Water tại miền Tây là gì?
Trong 5 năm tới, công ty đặt mục tiêu xây dựng 2 nhà máy vùng với tổng công suất 1,2 triệu m3/ngày đêm để chống sụt lún và xâm nhập mặn.
Quy trình & thành phần
Giải Mã Sức Hút Căn Hộ Bespoke Khải Hoàn Imperial Qua Trải Nghiệm Thực Tế
Khám phá căn hộ chuẩn Bespoke Khải Hoàn Imperial với thiết kế cá nhân hóa, nội thất quốc tế và vị trí đắc địa tại Bình Dương. Xem chi tiết trải nghiệm thực tế ngay!
Thái Nguyên: 3 nhà đầu tư "chạy đua" dự án trường học 256 tỷ đồng
Chi tiết dự án trường học 256 tỷ đồng tại Thái Nguyên thu hút 3 nhà đầu tư lớn. Quy mô 2.700 học sinh, hiện đại hóa giáo dục Sông Công. Xem ngay chi tiết!
Đà Nẵng quyết liệt tháo gỡ "điểm nghẽn" đầu tư: Thành lập 8 Tổ công tác đặc biệt
Đà Nẵng thành lập 8 Tổ công tác đặc biệt nhằm tháo gỡ khó khăn, đẩy nhanh giải ngân vốn đầu tư công và tư, tạo động lực phát triển kinh tế. Xem chi tiết tại đây!